El Subsistema de Inteligencia Económica y el fin de los silos
El proyecto conecta a la UAF, el SII y Aduanas, crea unidades de análisis en ambos servicios y sube las multas. Qué cambia para el sujeto obligado.
"El todo es algo más que la suma de sus partes."
Aristóteles, en la Metafísica
Durante más de veinte años el sistema chileno de prevención del lavado de activos funcionó como una casa de habitaciones incomunicadas. La Unidad de Análisis Financiero recibía reportes de operaciones sospechosas y construía inteligencia financiera con ellos. El Servicio de Impuestos Internos observaba declaraciones, facturas y patrimonios. El Servicio Nacional de Aduanas miraba el flujo de mercancías por las fronteras. Cada uno veía una porción del mismo animal, como aquellos sabios de la parábola india que palpaban al elefante por separado y describían tres criaturas distintas, y el criminal organizado, que sí veía el animal completo, encontraba su espacio justamente en las paredes que separaban esas habitaciones.
El proyecto de ley que crea el Subsistema de Inteligencia Económica, contenido en el Boletín N°15.975-25, se propone derribar esas paredes. Pasó a Comisión Mixta en junio de este año, instancia que quedó presidida por el senador Karim Bianchi y que sigue trabada en una discusión específica sobre si la UAF puede requerir directamente información bancaria sin autorización judicial previa. Esa discusión ha copado los titulares y ha dejado en penumbra el resto del proyecto, que es donde vive lo que realmente le cambia el trabajo a un sujeto obligado.
Lo que el proyecto hace además del secreto bancario
Conviene ordenar las tres piezas que importan, porque operan en planos distintos.
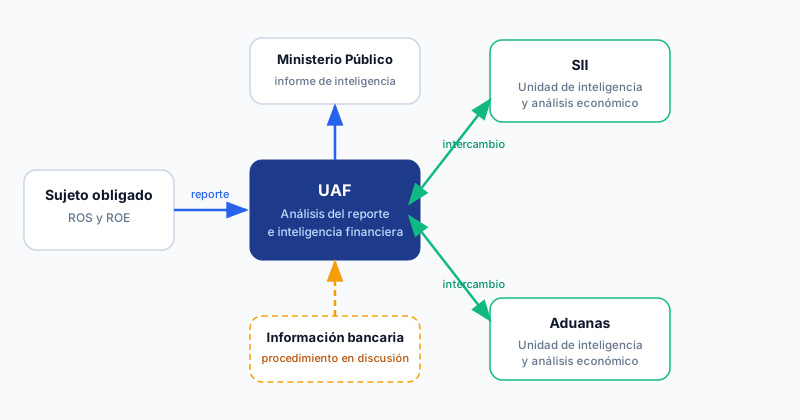
La primera es la interconexión. El proyecto establece un sistema de trabajo conjunto entre la UAF, el Servicio de Impuestos Internos y el Servicio Nacional de Aduanas, de modo que esas instituciones puedan intercambiar información y reforzar sus capacidades de análisis para detectar movimientos irregulares. Lo que hoy exige oficios, plazos y voluntades coincidentes pasaría a ser un flujo institucional previsto por la ley.
La segunda es la creación de capacidad analítica donde antes solo había registros. El proyecto contempla unidades de inteligencia y análisis económico al interior del Servicio de Impuestos Internos y del Servicio Nacional de Aduanas, lo que significa que esos organismos dejan de ser meros depositarios de datos para convertirse en productores de inteligencia sobre esos mismos datos.
La tercera, la menos comentada y la que más debiera interesar a quien lee estas líneas, es el aumento de los montos de las multas por infracciones que puede aplicar la UAF, con una determinación que considera la capacidad económica del infractor, la gravedad y las consecuencias del hecho u omisión, y la conducta previa del sancionado.
Por qué el silo lo protegía a usted también
Aquí hay una incomodidad que vale la pena decir en voz alta. Durante años, la fragmentación del Estado funcionó como un colchón involuntario para el cumplimiento mediocre. Un reporte de operaciones en efectivo enviado tarde, una debida diligencia hecha a medias, un expediente con datos que no cuadraban con la realidad tributaria del cliente, todo eso descansaba en la razonable probabilidad de que nadie cruzara ese dato con ningún otro. El sujeto obligado que cumplía de manera formal pero no sustantiva vivía protegido por la misma arquitectura que protegía al lavador.
Cuando la información se cruza, esa protección desaparece en ambos sentidos. Un cliente cuyo perfil transaccional declarado ante su empresa no guarda relación alguna con lo que declara ante el Servicio de Impuestos Internos, o cuyas importaciones registradas en Aduanas no calzan con el giro que le informó a usted, deja de ser una inconsistencia invisible para convertirse en una señal disponible. Y la pregunta que la autoridad podrá hacerle, con la información a la vista, ya no será si detectó algo, sino por qué no lo detectó teniendo los antecedentes que tenía.
Un matiz que conviene retener. El proyecto restituye una facultad excepcional de la UAF para acceder a información amparada por el secreto bancario cuando resulte estrictamente necesaria para desarrollar o completar el análisis de operaciones sospechosas previamente reportadas. La expresión previamente reportadas no es casual. El punto de partida de todo el mecanismo sigue siendo el reporte del sujeto obligado.
El reporte deja de ser un trámite
Esa última observación merece desarrollarse, porque contiene la consecuencia práctica más clara de todo el proyecto. Un reporte de operación sospechosa es, hoy, el comienzo de un análisis que la UAF realiza con las herramientas que tiene. Si el Subsistema se aprueba, ese mismo reporte pasa a ser el disparador de un análisis que puede convocar información tributaria, aduanera y, bajo el procedimiento que finalmente se apruebe, bancaria. El insumo es el mismo. Lo que cambia es lo que el Estado puede hacer con él.
Ahí está la razón por la cual la calidad del reporte importa más de lo que importaba. Un reporte defensivo, presentado sin análisis para cubrir la espalda del oficial de cumplimiento, alimenta una máquina más poderosa con material de mala calidad, y las máquinas poderosas alimentadas con material de mala calidad producen ruido a escala. Un reporte fundado, en cambio, activa un cruce que ninguna empresa podría hacer por su cuenta.
Aristóteles observó que el todo es algo más que la suma de sus partes, y aunque lo escribió pensando en la naturaleza de las sustancias, describe con precisión lo que ocurre cuando tres organismos que veían fragmentos empiezan a ver la figura completa. Para el sujeto obligado que hace bien su trabajo, esa figura completa es un aliado. Para el que lo hace por cumplir, es la desaparición del último lugar donde su descuido pasaba inadvertido.
Neitcom entrega trazabilidad completa de cada consulta PEP, cada screening y cada proceso de debida diligencia, que es el respaldo que sostiene un reporte bien fundado. Conversemos o revise nuestra guía sobre cómo enviar un reporte de operación sospechosa.
Etiquetas
¿Te fue útil este artículo? ¡Compártelo!
Artículos relacionados
La CMF se alinea con la Circular 62 y se acaba la doble vara
La CMF ajustó su normativa de prevención de lavado de activos para converger con la Circular N°62 de la UAF. Qué cambia para bancos, cooperativas y emisores.
Ley 19.913La falsificación de marcas entra al catálogo del lavado de activos
La Cámara aprobó por unanimidad sumar los delitos contra la propiedad industrial como precedentes de lavado. Qué sectores quedan más expuestos y por qué.