Ciento noventa y seis transferencias y una cuenta de tránsito
Una querella del CDE contra un alcalde describe pagos de contratistas y una cuenta puente. Qué señales deja ese patrón en el monitoreo de un PEP municipal.
"Si acaso doblares la vara de la justicia, no sea con el peso de la dádiva, sino con el de la misericordia."
Miguel de Cervantes, Don Quijote de la Mancha, segunda parte, capítulo XLII
Este mes el Consejo de Defensa del Estado presentó una querella contra un alcalde que describe 196 transferencias recibidas entre 2017 y 2024, pagadas desde el entorno de contratistas de su propio municipio. Cuando se habla de personas expuestas políticamente la imaginación suele irse hacia arriba, a ministros, parlamentarios y embajadores, como si el riesgo creciera con la altura del cargo. La normativa chilena no piensa así. La Unidad de Análisis Financiero incluye entre las categorías mínimas de PEP a alcaldes, concejales, administradores y directores de obras municipales, que son precisamente quienes deciden a diario contratos, permisos y pagos en su territorio.
La querella permite mirar de cerca qué deja en las cuentas bancarias una relación indebida entre una autoridad municipal y sus contratistas, y sobre todo qué rastro deja el intento de borrarla. ¿Qué debería haber visto quien monitorea esas cuentas, y cuándo? Partamos por lo que describe el escrito.
Lo que describe la querella
Según informó T13 el 15 de octubre de 2026, el Consejo de Defensa del Estado presentó una querella por cohecho agravado reiterado y lavado de activos contra un alcalde de la Región de Los Ríos. La querella describe que la Fiscalía investigó 196 transferencias recibidas por el alcalde entre 2017 y 2024, que suman $134,8 millones, y que de ese total el CDE atribuye $26,2 millones a cohecho, recursos que según el escrito habrían sido blanqueados mediante gastos y giros bancarios. Los pagos provenían del entorno de contratistas municipales, y la investigación se concentra en cuatro rutas en que la entrega del dinero coincide en fechas con contratos u obras aprobados por el municipio.
Las rutas tienen formas distintas, y cada una enseña algo. En la primera, entre 2017 y 2019, una trabajadora de una constructora hizo 20 transferencias a la cuenta personal del alcalde, por orden directa del dueño de la empresa, por un total de $15.060.000. El alcalde sostuvo que correspondían a asesorías privadas, y el CDE responde que no constan contratos, informes, boletas de honorarios ni facturas que las acrediten. En otra, un intermediario canalizó $5.500.000 desde un empresario después de que se pidiera dinero «para el Alcalde». En una tercera, el representante de una productora transfirió $3 millones a la cuenta del alcalde en enero de 2020, justo después de que la empresa se adjudicara un contrato municipal por $85 millones.
Conviene subrayarlo desde ya. Se trata de una querella y de una investigación en curso, no de una condena, y lo que el escrito afirma deberá probarse ante el tribunal. La formalización del alcalde y de otras seis personas estaba fijada, según T13, para el lunes 19 de octubre.
La cuenta de tránsito
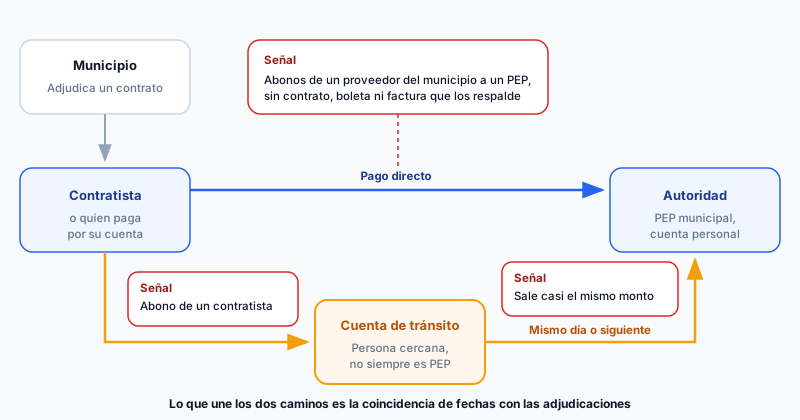
La cuarta ruta es la que da título a este artículo. Según la querella, en 2022 hubo cinco operaciones en que un empresario contratista transfirió fondos a la cuenta de una persona cercana al alcalde, que los reenviaba a la autoridad el mismo día o al día siguiente, por un total de $5.700.000. El CDE califica esa cuenta como una cuenta de tránsito, usada para disimular el origen de los recursos y quebrar la trazabilidad entre el contratista municipal y la autoridad.
La figura es antigua. Es el puente que nadie cruza para quedarse, y que existe solo para que el viajero aparezca en la otra orilla sin que se vea de dónde partió.
Aquí está, a nuestro juicio, la lección menos evidente del caso. La definición mínima de la UAF extiende la condición de PEP al cónyuge, al conviviente civil y a los parientes hasta el segundo grado. Una persona cercana que no tenga ninguno de esos vínculos formales no aparece en esa enumeración, y por lo tanto no la detectará ninguna consulta de listas. Sin embargo, deja un patrón, y ese patrón es visible para el banco que lleva la cuenta, porque una cuenta que recibe de un contratista y reenvía casi el mismo monto a una autoridad municipal el mismo día o al siguiente tiene una forma reconocible aunque los nombres no le digan nada al sistema.
Las señales que deja cada tramo
Veamos el recorrido tramo por tramo. El primero, el pago directo del contratista a la autoridad, es el más fácil de ver para quien ya tiene identificado al cliente como PEP, porque la UAF exige medidas razonables para conocer la fuente de los fondos y una debida diligencia continua e intensificada sobre la relación. Un abono recurrente desde una empresa que contrata con el mismo municipio, o desde una persona que paga por cuenta de esa empresa, pide que alguien pregunte qué servicio lo justifica. Una respuesta que habla de asesorías sin ningún documento que las respalde es en sí misma una señal. Nuestra guía de debida diligencia reforzada describe qué preguntar y qué documentar en esos casos.
El segundo tramo, del contratista a la cuenta de tránsito, es invisible si se mira la cuenta aislada, porque para el banco de esa persona cercana se trata de un abono más. Se vuelve visible cuando el monitoreo mira la velocidad, es decir, abonos que salen casi completos en el mismo día o el siguiente, hacia un mismo destinatario y sin relación con la actividad declarada del titular.
El tercer tramo, de la cuenta de tránsito a la autoridad, cierra el círculo. Es donde el banco de la autoridad puede preguntarse por qué un tercero sin actividad económica que lo explique le transfiere sumas regulares. Ninguna de estas señales es prueba de nada por separado, y casi todas aparecen en nuestra lista de señales de alerta de lavado de activos. Su valor está en la coincidencia con un calendario de adjudicaciones municipales, que es información pública.
La UAF exige que los sujetos obligados mantengan, por un plazo mínimo de cinco años, un registro de las operaciones realizadas con PEP, y que la relación con una PEP cuente con la aprobación de la alta gerencia. Si quiere repasar quiénes son PEP según la Circular N°62, lo explicamos en PEP, quiénes son.
Un monitoreo que solo marca montos altos no ve nada de esto, porque ninguna de las operaciones descritas es enorme. Lo que hace visible el patrón es la combinación de quién paga, cuándo paga y adónde va el dinero después, y eso exige reglas de monitoreo transaccional pensadas para la forma de las operaciones y no solo para su tamaño.
El peso de la dádiva
Don Quijote, antes de que Sancho parta a gobernar su ínsula, le aconseja que si alguna vez dobla la vara de la justicia no sea con el peso de la dádiva. El consejo es para el gobernante, pero el peso de la dádiva también se nota afuera, en las cuentas por donde pasa, y quien las monitorea es a veces el único que puede verlo antes que un tribunal. La cuenta de tránsito existe para que la dádiva llegue sin dejar huella. Por eso la huella que más importa no es el nombre de quien la recibe sino el camino que recorre el dinero.
Un nombre puede esconderse detrás de otro. El camino del dinero cuesta mucho más esconderlo.
Neitcom consulta PEP y listas de sanciones, apoya la debida diligencia reforzada de los clientes que lo requieren y deja documentada cada revisión para la auditoría. Conversemos sobre cómo monitorea hoy su institución a las autoridades municipales y a quienes les transfieren dinero.
Etiquetas
¿Te fue útil este artículo? ¡Compártelo!
Reciba el newsletter semanal de Neitcom
Suscríbase y reciba las últimas novedades en compliance directamente en su bandeja.
Al suscribirse acepta recibir el newsletter semanal de Neitcom con artículos sobre cumplimiento normativo. Puede darse de baja en cualquier momento con el enlace que trae cada correo. Conozca cómo tratamos sus datos en nuestra Política de Privacidad.
Artículos relacionados
¿Quiénes son las personas expuestas políticamente en Chile?
Quiénes son PEP según la Circular UAF N°62, qué familiares alcanza la definición y qué medidas reforzadas exige la norma a los sujetos obligados.
ComplianceDDC Reforzada: Cuándo y Cómo Aplicar Debida Diligencia Intensificada
Guía sobre Debida Diligencia Reforzada (EDD). Cuándo aplicarla, medidas adicionales, PEP, jurisdicciones de alto riesgo y documentación requerida.