Congelar antes de la orden judicial, lo que discute la Comisión Mixta
El proyecto de inteligencia económica discute un congelamiento precautorio de cuentas por la UAF. Qué cambiaría para el banco y para quien reporta.
"La diligencia es madre de la buena ventura."
Miguel de Cervantes, Don Quijote de la Mancha, primera parte, capítulo XLVI
Conviene decir desde la primera línea que lo que sigue describe una discusión y no una ley vigente, ni tampoco una facultad que la Unidad de Análisis Financiero tenga hoy. Esa discusión ocurre en la Comisión Mixta encargada de resolver las divergencias entre ambas Cámaras sobre el proyecto que crea el Subsistema de Inteligencia Económica, contenido en el Boletín N° 15.975-25 e ingresado en mayo de 2023, y su desenlace todavía depende de audiencias y votaciones que no han ocurrido. Se trata, por tanto, de un ejercicio de anticipación, que tiene sentido porque las ideas que hoy están sobre la mesa le cambiarían el trabajo tanto al banco que recibe un requerimiento como al sujeto obligado que envía un reporte.
La idea que más atención merece es también la más reciente. Según la crónica legislativa publicada el 21 de septiembre, tras tres sesiones de la instancia se relevó la propuesta de autorizar a la UAF para el congelamiento administrativo precautorio de cuentas bancarias en casos de flagrancia o de estafas masivas, de modo que el dinero no pueda ser retirado ni transferido al extranjero mientras se tramitan las autorizaciones judiciales. La Comisión acordó además constituir un grupo de trabajo entre asesores parlamentarios y del Ministerio de Hacienda para redactar propuestas de consenso en normas procedimentales, plazos y gobernanza. La pregunta que nos interesa es qué tendría que estar en condiciones de hacer una institución el día que una orden de esa naturaleza llegue a su mesa.
Veintiocho días hábiles para un dinero que no espera
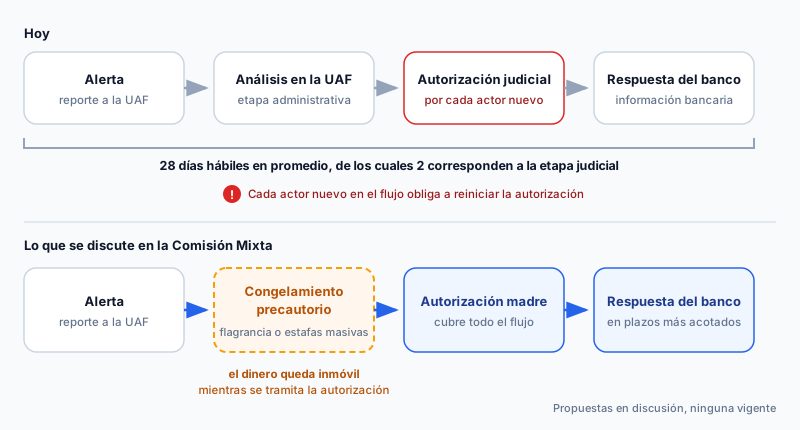
El problema que la propuesta intenta resolver lo expuso el director subrogante de la UAF ante la Comisión Mixta el 23 de septiembre. Los dineros ilícitos se trasladan con rapidez entre distintos destinatarios, mientras que hoy el acceso a información bancaria toma en promedio 28 días hábiles, y cada nuevo actor que aparece en el flujo obliga a reiniciar el proceso de autorización judicial. Quien haya seguido alguna vez una cadena de transferencias sabe lo que eso significa, porque para cuando llega la respuesta sobre la primera cuenta el dinero ya pasó por la tercera.
El subsecretario de Hacienda agregó ante la misma comisión un dato que desplaza la discusión de lugar. De esos 28 días, según su exposición, solo dos corresponden a la etapa judicial, de manera que la demora está sobre todo en la tramitación administrativa y en los tiempos de respuesta de quienes intervienen. A eso se suma la carga del organismo, que durante 2025 recibió un promedio de 87 reportes de operaciones sospechosas por cada día hábil y cuenta con 83 funcionarios en todo el país.
Con ese diagnóstico, la UAF planteó tres propuestas técnicas. La primera mantiene la autorización judicial previa, pero la convierte en una autorización madre que cubra todo el flujo financiero, sin volver al tribunal por cada cuenta nueva. La segunda reduce los tiempos de respuesta de todos los que intervienen en el proceso, evaluando plazos más acotados para los bancos. La tercera consiste en evaluar nuevas herramientas para la detección oportuna de activos vinculados al crimen organizado, entre ellas un eventual congelamiento preventivo de fondos.
Lo que cambia para quien reporta
El congelamiento se ha llevado los titulares, pero hay otro cambio en el proyecto que alcanza a muchas más instituciones. Según explicó la UAF, los sujetos obligados públicos y privados deberán reportar operaciones sospechosas también cuando existan indicios de vinculación con el crimen organizado, y no solo cuando la sospecha apunte al lavado de activos. El objeto mismo de la Unidad se amplía a la prevención del crimen organizado, y esa ampliación, en palabras de su director subrogante, irradia a todos los sujetos obligados.
Para un oficial de cumplimiento esto se traduce en dos tareas concretas. Las señales de alerta con que trabaja su equipo fueron pensadas para detectar la disimulación de un origen ilícito, y habrá que revisar si sirven también para reconocer la operación de una organización, que no siempre intenta esconder el dinero y a veces solo necesita moverlo. Y la calidad del reporte de operación sospechosa adquiere un peso distinto, porque un reporte que mañana podría servir de base a un congelamiento tiene que identificar con precisión a las personas, las cuentas y la secuencia de los hechos.
Nada de esto es exigible hoy. El proyecto sigue en Comisión Mixta, la ronda de audiencias continúa hasta octubre y después vendrá la votación en particular. El congelamiento precautorio es una propuesta en discusión, no una facultad vigente, y su texto final puede cambiar o no aprobarse. Lo que sí se puede hacer desde ya es revisar si la institución respondería a tiempo, porque esa capacidad sirve con la ley actual y con cualquier versión de la futura.
Lo que cambia para el banco que recibe la orden
En la discusión de la Comisión se identificaron retrasos en los protocolos de respuesta de las entidades bancarias después de emitido un reporte, y se criticó que algunos bancos entregan planillas masivas de datos sin procesar, lo que dificulta la inteligencia financiera. Esa crítica anticipa hacia dónde se movería la exigencia, que apunta a plazos de respuesta más cortos y a información entregada de una forma que se pueda analizar.
Un congelamiento precautorio lleva esa exigencia al extremo, porque una orden de ese tipo vale lo que tarde en ejecutarse. La institución que la reciba tendría que poder ubicar de inmediato todas las cuentas y productos de la persona indicada, bloquear los movimientos sin depender de un procedimiento manual, y dejar registro de la hora en que recibió la orden, de quién la ejecutó y de qué saldo había en ese momento. Ninguna de esas capacidades se improvisa el día que llega el oficio, y todas dependen de lo mismo que sostiene un buen monitoreo transaccional, que es tener la información del cliente ordenada y trazable.
Sobre el diseño completo del subsistema, con la coordinación entre la UAF, el Servicio de Impuestos Internos y Aduanas, escribimos en el Subsistema de Inteligencia Económica. Lo que agrega la discusión de estas semanas es la dimensión del tiempo, que hasta ahora había quedado detrás del debate sobre el secreto bancario.
La diligencia como condición
Cuando don Quijote recuerda que la diligencia es madre de la buena ventura, lo dice a propósito de la guerra, donde según él la celeridad y presteza previene los discursos del enemigo y alcanza la victoria antes de que el contrario se ponga en defensa. La Comisión Mixta discute, en el fondo, cuánta de esa presteza puede entregársele a un organismo administrativo sin debilitar las garantías que el control judicial resguarda, y esa es una decisión que corresponde a los legisladores. A las instituciones les corresponde otra, más modesta y enteramente propia, que es llegar a ese día con la casa en orden, porque la diligencia que el proyecto le pide al Estado se la va a pedir también, por la misma vía, a cada uno de los que reportan y responden.
Neitcom consulta PEP y listas de sanciones y deja documentada cada revisión, con la trazabilidad que permite responder a un requerimiento con datos ordenados. Conversemos sobre cómo respondería hoy su institución.
Etiquetas
¿Te fue útil este artículo? ¡Compártelo!
Reciba el newsletter semanal de Neitcom
Suscríbase y reciba las últimas novedades en compliance directamente en su bandeja.
Al suscribirse acepta recibir el newsletter semanal de Neitcom con artículos sobre cumplimiento normativo. Puede darse de baja en cualquier momento con el enlace que trae cada correo. Conozca cómo tratamos sus datos en nuestra Política de Privacidad.
Artículos relacionados
Los guardianes que Chile dejó fuera del perímetro antilavado
El GAFI incluye a abogados y contadores entre las profesiones designadas. En Chile el notario reporta y el abogado no, y la Quinta Ronda lo va a preguntar.
UAFBeneficiario Final Chile: Obligación UAF
Guía completa sobre la obligación de identificar al beneficiario final en Chile. Definición, cómo identificarlo, plazo de 40 días y formulario UAF.