Claves del SII prestadas para cobrar boletas falsas de honorarios
Una condena confirmada en La Serena describe a personas que prestaban su clave del SII y devolvían el pago. Qué deja ese esquema en las cuentas que lo reciben.
"Pues que da y quita el decoro y quebranta cualquier fuero, poderoso caballero es don Dinero."
Francisco de Quevedo, Poderoso caballero es don Dinero, letrilla satírica
Pocas cosas parecen tan inofensivas como prestarle a alguien la clave del Servicio de Impuestos Internos para que emita una boleta de honorarios a nombre propio, con la promesa de que el pago llegará a la cuenta del titular y que este solo tendrá que devolverlo. Quien acepta suele pensar que hace un favor menor, y no imagina que su nombre, su clave y su cuenta bancaria pasan a ser las piezas de un circuito diseñado para sacar dinero público sin dejar rastro.
Ese circuito es el que describe una condena confirmada a comienzos de este mes. Según informó Diario El Día el 5 de octubre de 2026, la Corte de Apelaciones de La Serena rechazó los recursos de nulidad de tres condenados y confirmó las penas que les había impuesto el Tribunal de Juicio Oral en lo Penal de La Serena por fraude al fisco y lavado de activos, que incluyen cuatro años de presidio efectivo. La pregunta que nos interesa es qué ve un banco, o cualquier sujeto obligado, en las cuentas de las personas que prestaron su clave, y qué señales deja un esquema así antes de que llegue a un tribunal.
Cómo funcionaba el circuito
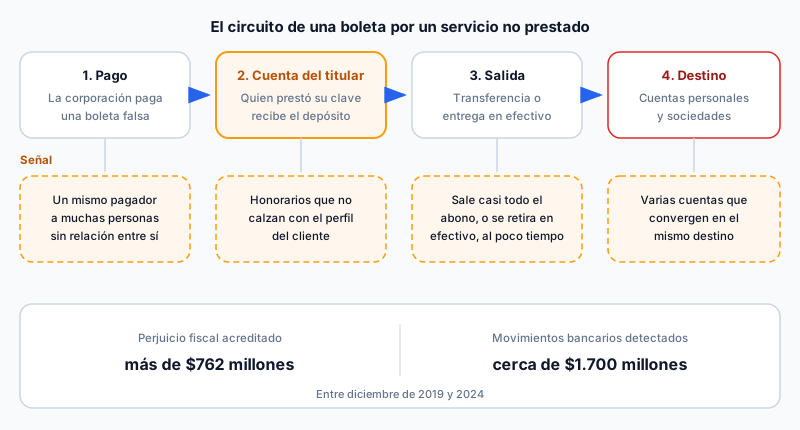
La sentencia de primera instancia estableció que, entre diciembre de 2019 y 2024, los condenados participaron en un mecanismo para obtener pagos improcedentes desde el departamento de salud de una corporación municipal, mediante boletas de honorarios ideológicamente falsas e informes de actividades adulterados, por servicios que no se habían prestado. Una de las condenadas intervenía en la autorización de las boletas y en la validación de los informes. Otra reclutaba a personas externas para que facilitaran sus claves del SII y permitieran emitir las boletas, y esas personas recibían los depósitos y después transferían los fondos o los entregaban en efectivo. El tercer condenado incorporaba personas al esquema y usaba cuentas personales y sociedades comerciales para mover los recursos.
El perjuicio fiscal acreditado por el tribunal superó los $762 millones, y la investigación detectó movimientos bancarios por cerca de $1.700 millones, considerando transferencias entre cuentas personales, de terceros y de sociedades comerciales, además de retiros de dinero en efectivo. La diferencia entre ambas cifras se explica, al menos en parte, porque los movimientos incluyen transferencias sucesivas entre cuentas, que es como trabaja un lavado cuando mueve el mismo dinero varias veces para que cada paso parezca razonable por sí solo.
Lo que se ve desde la cuenta que recibe el pago
Un pago de honorarios desde una institución pública hacia una persona natural es, en sí mismo, una operación normal, y miles de ellos ocurren cada mes sin que haya nada que observar. Lo que vuelve visible un esquema como este es la combinación de rasgos que se repiten, y que un monitoreo bien calibrado puede reconocer aunque ninguno sea concluyente por separado.
La primera señal está en la relación entre el pago y el perfil del cliente. Una persona sin actividad profesional declarada en el área que recibe pagos periódicos por honorarios de una entidad de salud presenta una inconsistencia que la debida diligencia debería poder detectar si el perfil está actualizado. La segunda está en lo que ocurre después del abono, porque el dinero que se transfiere casi completo a otra cuenta, o que se retira en efectivo pocas horas después de llegar, rara vez corresponde a un ingreso que su titular vaya a usar. La tercera solo aparece cuando se mira más allá de una cuenta, y es la convergencia, es decir, varias personas sin relación aparente entre sí que reciben pagos del mismo pagador y envían los fondos al mismo destino. Esa clase de patrón es la que describen las señales de alerta asociadas al uso de cuentas de terceros, y la que un buen monitoreo transaccional está en condiciones de levantar.
La fuente de este caso no dice que la investigación haya comenzado por un reporte a la Unidad de Análisis Financiero, y no corresponde suponerlo. La relación con el monitoreo la proponemos nosotros, porque las señales que deja el esquema son de las que un sujeto obligado puede ver en sus propias cuentas y, si las considera sospechosas, informar mediante un reporte de operación sospechosa.
Quien presta la clave
La parte del esquema que más conviene subrayar es la de las personas externas que facilitaban su clave. La nota no informa si alguna de ellas fue imputada, y no corresponde suponer nada al respecto, pero su papel en el circuito es central. Sin su clave no había boleta, sin su cuenta no había depósito y sin su transferencia o su retiro el dinero no llegaba a destino. Desde la perspectiva de un banco, esas personas son clientes comunes que de pronto empiezan a comportarse como intermediarios, y es en ese cambio de comportamiento, más que en la operación aislada, donde está la oportunidad de detectarlo.
El poder de don Dinero
Quevedo escribió que don Dinero da y quita el decoro y quebranta cualquier fuero, y la letrilla, escrita con la ironía de quien conocía bien su siglo, conserva una vigencia incómoda. El dinero de este caso salió de una institución pública, pasó por personas que creyeron hacer un favor y terminó en cuentas y en efectivo lejos de su destino, quebrantando en el camino los controles que debían detenerlo. Lo que un sujeto obligado puede oponerle es modesto pero efectivo, y consiste en mirar las cuentas de sus clientes con la suficiente atención como para notar cuándo una de ellas empezó a servir a otro.
Neitcom consulta PEP y listas de sanciones sobre sus clientes y deja documentada cada revisión para la auditoría, de modo que su equipo tenga el perfil actualizado con el que comparar lo que ocurre en cada cuenta. Conversemos sobre cómo se conectan hoy sus alertas con su debida diligencia.
Etiquetas
¿Te fue útil este artículo? ¡Compártelo!
Reciba el newsletter semanal de Neitcom
Suscríbase y reciba las últimas novedades en compliance directamente en su bandeja.
Al suscribirse acepta recibir el newsletter semanal de Neitcom con artículos sobre cumplimiento normativo. Puede darse de baja en cualquier momento con el enlace que trae cada correo. Conozca cómo tratamos sus datos en nuestra Política de Privacidad.
Artículos relacionados
Alertas que nadie revisa y una sanción de US$1.210 millones
El Tesoro sancionó a un gran banco por alertas acumuladas, mal priorizadas y listas atrasadas. Cómo se ven esas fallas en un sujeto obligado chileno.
ComplianceAML/CFT: Qué Significa y Cómo Implementarlo en Chile
Guía sobre Anti-Money Laundering y Counter Financing of Terrorism. Qué es AML/CFT, marco legal en Chile, GAFI y mejores prácticas de implementación.