Prestar el nombre o la cuenta también puede ser lavado de activos
Una condena por fraude de IVA exportador incluyó dos autoras de lavado culposo. Qué castiga esa figura y qué debe mirar quien abre y monitorea cuentas.
"Hijo mío, si salieres fiador por tu amigo, si tocaste tu mano por el extraño, enlazado eres con las palabras de tu boca, y preso con las razones de tu boca."
Proverbios 6, 1-2
Cuando se habla de lavado de activos, la imagen que suele aparecer es la del autor del delito que oculta sus ganancias con sofisticación, a través de sociedades interpuestas y operaciones que nadie entiende. La imagen es correcta pero incompleta, porque deja fuera a una figura que la ley chilena castiga desde hace años y que rara vez aparece en las conversaciones de cumplimiento, que es la de quien recibe, tiene o usa bienes de origen ilícito sin haber sabido de dónde venían, pero en circunstancias en que debió saberlo.
Un caso conocido este mes la pone en primer plano. El Servicio de Impuestos Internos informó que el Octavo Juzgado de Garantía de Santiago condenó a cinco personas por una red de evasión tributaria y lavado de activos que operó entre 2017 y 2019, a partir de una querella de su Dirección Regional Metropolitana Santiago Oriente. Dos de esas cinco personas fueron condenadas como autoras de lavado de activos culposo. La pregunta que deja el caso para cualquier institución que abre y monitorea cuentas es tan incómoda como necesaria, porque obliga a preguntarse si la debida diligencia que se hace sobre quien comete el delito alcanza también a quienes, alrededor suyo, prestan el nombre.
Una cadena de facturas y 33 formularios
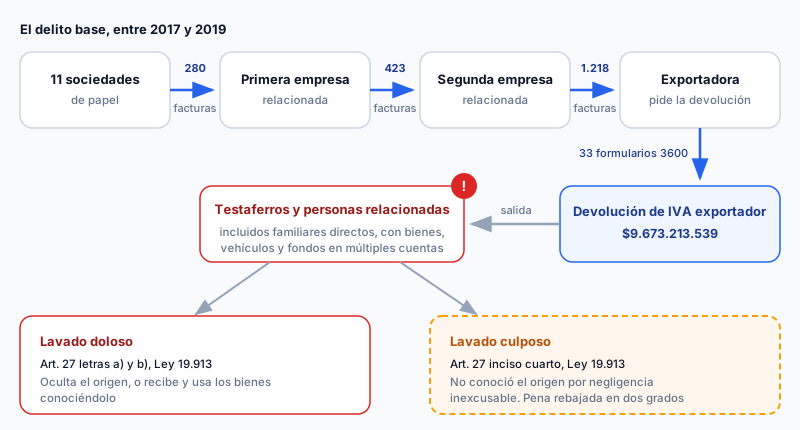
Según los antecedentes que recoge la nota del SII, y que los condenados aceptaron en el juicio, el esquema consistió en traspasar crédito fiscal de IVA a través de una cadena de sociedades para obtener devoluciones a las que no se tenía derecho. Once sociedades de papel, sin capacidad material, técnica ni financiera para las operaciones que declaraban, emitieron 280 facturas falsas a una primera empresa. Esa empresa emitió 423 facturas falsas a una segunda, y la segunda emitió 1.218 a una exportadora, que entre enero de 2017 y julio de 2019 presentó 33 formularios de devolución de IVA exportador, el Formulario N° 3600, y obtuvo devoluciones por $9.673.213.539.
La falsedad de las facturas se acreditó por señales que cualquier analista reconocería, como direcciones ficticias, numeraciones inexistentes, lugares donde los representantes legales no eran conocidos y una desproporción absoluta entre las operaciones declaradas y la capacidad real de las sociedades. El tribunal estableció además que, para ocultar el origen ilícito de los fondos, los principales responsables recurrieron a testaferros, incluidos familiares directos, y a la adquisición de bienes raíces, vehículos y otros activos a nombre de sociedades y personas relacionadas. Entre los bienes decomisados figuran inmuebles, vehículos, dinero en efectivo y fondos retenidos en múltiples cuentas bancarias, y las multas impuestas a los principales responsables suman $19.346.427.078.
Lo que castiga el lavado culposo
Las condenas se dictaron por el artículo 97 N° 4 del Código Tributario y por el artículo 27 letras a) y b) de la Ley 19.913. La conexión entre ambos no es casual, porque el propio artículo 27 incluye el párrafo tercero del número 4º del artículo 97 del Código Tributario en su catálogo de delitos base, de manera que las devoluciones obtenidas con maniobras fraudulentas son bienes cuyo ocultamiento o aprovechamiento constituye lavado.
La letra a) castiga a quien oculta o disimula el origen ilícito de esos bienes, y la letra b) a quien los adquiere, posee, tiene o usa con ánimo de lucro, cuando al momento de recibirlos ha conocido su origen ilícito. La figura culposa está en el inciso cuarto del mismo artículo, que en su texto vigente dispone lo siguiente.
"Si el autor de alguna de las conductas descritas en las letras a) o b) no ha conocido el origen de los bienes por negligencia inexcusable, la pena privativa de libertad que corresponda de acuerdo al inciso primero o final de este artículo será rebajada en dos grados."
Las dos autoras de lavado culposo de este caso fueron condenadas a 61 días de presidio menor en su grado mínimo cada una, multa de 10 UTM y decomiso de bienes, con remisión condicional de la pena. La nota del SII no detalla qué hizo cada una, y no corresponde suponerlo. Lo que la ley describe, en cambio, es claro, porque no exige haber sabido. Basta con no haber sabido por una negligencia que no admite excusa, y esa es una vara que se mide desde fuera, mirando lo que una persona razonable habría advertido en su lugar.
El lavado culposo no requiere intención de ocultar nada. Recibir o mantener bienes de origen ilícito sin preguntarse de dónde vienen, cuando las circunstancias obligaban a preguntárselo, puede bastar. Para quien presta su nombre o su cuenta a un familiar o a un conocido, la buena fe que no se apoya en ninguna pregunta razonable puede no ser una defensa suficiente.
Lo que ve quien abre y monitorea la cuenta
Para un banco o cualquier sujeto obligado, la consecuencia práctica es que el riesgo alcanza, además del cliente que comete el delito base, a las cuentas de personas que, sin actividad económica que lo explique, empiezan a recibir fondos importantes desde sociedades con las que no tienen relación aparente, que los mueven rápidamente o los convierten en bienes de alto valor, y que muchas veces comparten domicilio, apellido o contactos con un cliente que ya muestra señales de riesgo.
La debida diligencia de clientes sirve justamente para tener con qué comparar. Un perfil que declara ingresos modestos y de pronto recibe transferencias de empresas exportadoras o de proveedores de servicios que no corresponden a su ocupación es una inconsistencia que el monitoreo debería levantar, y las señales de alerta asociadas a terceros que actúan como receptores de fondos ajenos están descritas hace tiempo. Lo que el caso agrega es una razón más para tomarlas en serio, porque la persona que presta la cuenta no es un instrumento neutro del esquema y la ley puede alcanzarla. Sobre la relación entre los delitos tributarios y el régimen penal económico escribimos en delitos tributarios y Ley 21.595, y sobre el marco general de la prevención en qué es la Ley 19.913.
Salir de fiador
El libro de los Proverbios advierte al que sale fiador por su amigo que queda enlazado con las palabras de su boca, y lo dice con la experiencia de quien vio a muchos pagar deudas que no contrajeron. Prestar el nombre o la cuenta tiene algo de esa fianza antigua, porque quien lo hace responde por un dinero que no ganó y cuyo origen no conoce, y la ley chilena le pide que, al menos, se haya preguntado. Para las instituciones que abren y vigilan esas cuentas, la lección es la misma vista desde el otro lado del mostrador. La pregunta que el titular no se hizo puede hacerla el monitoreo, y conviene que la haga a tiempo.
Neitcom consulta PEP y listas de sanciones sobre sus clientes y deja documentada cada revisión para la auditoría, de modo que su equipo tenga con qué comparar cuando una cuenta empieza a moverse distinto. Conversemos sobre cómo está organizada hoy su debida diligencia.
Etiquetas
¿Te fue útil este artículo? ¡Compártelo!
Reciba el newsletter semanal de Neitcom
Suscríbase y reciba las últimas novedades en compliance directamente en su bandeja.
Al suscribirse acepta recibir el newsletter semanal de Neitcom con artículos sobre cumplimiento normativo. Puede darse de baja en cualquier momento con el enlace que trae cada correo. Conozca cómo tratamos sus datos en nuestra Política de Privacidad.
Artículos relacionados
La CMF se alinea con la Circular 62 y se acaba la doble vara
La CMF ajustó su normativa de prevención de lavado de activos para converger con la Circular N°62 de la UAF. Qué cambia para bancos, cooperativas y emisores.
Ley 19.913La falsificación de marcas entra al catálogo del lavado de activos
La Cámara aprobó por unanimidad sumar los delitos contra la propiedad industrial como precedentes de lavado. Qué sectores quedan más expuestos y por qué.