Órdenes que se cancelan en segundos, la señal que deja un señuelo
La CMF multó con UF 25.000 un patrón de cotizaciones ficticias en bolsa. Cómo se ve ese patrón en un cliente y por qué importa a la prevención de lavado.
"Las cosas no pasan por lo que son, sino por lo que parecen."
Baltasar Gracián, Oráculo manual y arte de prudencia, aforismo 99
Un libro de órdenes es una conversación entre desconocidos, en la que cada postura de compra o de venta que aparece en la pantalla le dice al resto del mercado que alguien está dispuesto a transar a ese precio, y sobre esa confianza descansa todo el mecanismo de formación de precios. Quien ingresa una orden que no piensa cumplir introduce en esa conversación una frase falsa, y si la retira antes de que alguien la tome, lo único que queda de ella es el efecto que produjo en los demás.
El 22 de septiembre de 2026 la Comisión para el Mercado Financiero informó que, mediante la Resolución N° 9913, aplicó una multa de UF 25.000 a una sociedad de inversiones por infringir los artículos 52 inciso primero y 53 inciso primero de la Ley N° 18.045 de Mercado de Valores, que prohíben la manipulación de precios y las cotizaciones ficticias. El reproche recae sobre 34.038 operaciones con acciones realizadas en la Bolsa de Comercio de Santiago entre el 13 de marzo de 2022 y el 12 de septiembre de 2024, con un beneficio que la Comisión estimó en M$860.062. Más que la ganancia de esa sociedad, nos interesa la huella que dejaba mientras la obtenía, y la pregunta de si una corredora o una administradora de fondos habría sabido leerla en la conducta de un cliente propio.
La anatomía de una orden señuelo
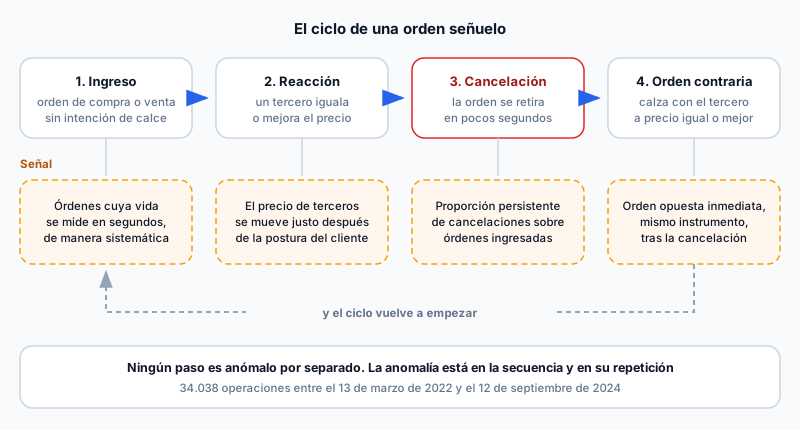
El patrón que describe la resolución es de una sencillez desconcertante. La sociedad ingresaba órdenes de compra o de venta de acciones que cancelaba en un breve tiempo, de pocos segundos, sin intención de que fueran calzadas. Esas órdenes tenían por objeto inducir a otros inversionistas a igualar o mejorar el precio, y una vez que un tercero lo hacía, la sociedad eliminaba su postura e ingresaba una orden en el lado contrario del libro, que calzaba con la del tercero. En todos los casos, según la resolución, el precio de la operación fue igual o mejor que el de la cotización cancelada segundos antes.
Un ejemplo publicado a propósito del caso lo ilustra con números redondos. Si la mejor oferta de venta de una acción está en $120 y alguien quiere comprar más barato, puede ingresar una orden de venta a $110 con la esperanza de que otro vendedor iguale ese precio. Cuando eso ocurre, retira su orden de venta, ingresa una de compra a $110 y se queda con las acciones diez pesos por debajo de lo que el mercado ofrecía un momento antes. La orden inicial nunca tuvo función económica, porque no había intención real de vender, y su único propósito era mover el precio de los demás.
Las señales que deja en cada paso
Lo que vuelve reconocible este patrón es que ninguna de sus piezas es anómala por separado. Cancelar una orden es un acto legítimo y cotidiano, y también lo es cambiar de opinión y operar en el sentido contrario. La anomalía está en la secuencia y en su repetición, y por eso se detecta mirando el comportamiento de un cliente a lo largo del tiempo y no una operación aislada.
Un área de cumplimiento puede traducir la descripción de la resolución en indicadores observables. El primero es la vida de las órdenes, porque un cliente cuyas posturas duran segundos de manera sistemática se comporta distinto de quien espera ser calzado. El segundo es la proporción entre órdenes ingresadas y órdenes canceladas, que en un patrón de este tipo se inclina de modo persistente hacia la cancelación. El tercero, y el más revelador, es la orden contraria que sigue de inmediato a la cancelación, sobre el mismo instrumento y a un precio igual o mejor que el de la postura retirada. El cuarto es la duración, pues la resolución habla de un patrón consistente, reiterado y extendido en el tiempo, que en este caso se sostuvo durante dos años y medio. Estos indicadores pertenecen a la misma familia que las señales de alerta con que trabaja la prevención, y se benefician de la misma disciplina de monitoreo y gestión de alertas.
Conviene no leer en este caso más de lo que hay. La multa es una sanción administrativa y no una condena penal, y contra la resolución proceden el recurso de reposición ante la propia Comisión y el reclamo de ilegalidad ante la Corte de Apelaciones de Santiago, de manera que puede ser modificada o dejada sin efecto. La resolución no dice nada sobre lavado de activos, y lo que sigue sobre ese punto se refiere a lo que dispone la ley, no a esta multa.
Por qué esto le importa a la prevención de lavado
Conviene distinguir dos planos que la misma ley mantiene separados. Los artículos 52 y 53 que la Comisión estimó infringidos están en el Título VIII de la Ley N° 18.045, que trata de las actividades prohibidas, y lo que la Comisión aplicó por infringirlos es una multa administrativa. La manipulación de precios tiene además un tipo penal propio en el artículo 59 de esa ley, ubicado en su Título XI, que castiga con presidio a quien efectúe transacciones con el objeto de alterar artificialmente el precio de un valor y a quien efectúe cotizaciones o transacciones ficticias de un modo apto para transmitir señales falsas al mercado. Los delitos del Título XI figuran en el catálogo de delitos base de lavado de activos que publica la Unidad de Análisis Financiero, y ese es el vínculo con la Ley 19.913, que no alcanza a la multa de este caso, porque una sanción administrativa no declara la existencia de un delito y decidir si una conducta lo constituye corresponde al Ministerio Público y a los tribunales. Para una entidad que intermedia valores, lo útil de este caso es el patrón, que debe tratarse como una señal de alerta en su monitoreo, con independencia de cómo termine calificándose la conducta que lo produjo.
De ahí se sigue una consecuencia práctica que suele pasarse por alto. En muchas organizaciones la vigilancia de las conductas de mercado y la prevención de lavado viven en equipos distintos, con sistemas distintos y con poca conversación entre ellos. Un patrón como el de este caso lo ve primero quien mira el flujo de órdenes, pero la pregunta de si corresponde un reporte de operación sospechosa pertenece al oficial de cumplimiento, y si ambos no se hablan la señal se queda en un tablero que nadie del otro lado consulta.
Mirar por dentro
Gracián completa su aforismo con una observación que parece escrita para un libro de órdenes, cuando dice que son raros los que miran por dentro y muchos los que se pagan de lo aparente. Una orden señuelo vive exactamente de esa diferencia, porque pasa por lo que parece durante los segundos que necesita y desaparece antes de que alguien pregunte qué era. Mirar por dentro, en este oficio, consiste en no conformarse con la operación que quedó registrada y preguntar por las que se retiraron justo antes, que es donde un patrón así deja escrita su intención.
Neitcom consulta PEP y listas de sanciones sobre sus clientes y deja documentada cada revisión para la auditoría. Conversemos sobre cómo se conectan hoy sus alertas con su oficial de cumplimiento.
Etiquetas
¿Te fue útil este artículo? ¡Compártelo!
Reciba el newsletter semanal de Neitcom
Suscríbase y reciba las últimas novedades en compliance directamente en su bandeja.
Al suscribirse acepta recibir el newsletter semanal de Neitcom con artículos sobre cumplimiento normativo. Puede darse de baja en cualquier momento con el enlace que trae cada correo. Conozca cómo tratamos sus datos en nuestra Política de Privacidad.
Artículos relacionados
Alertas que nadie revisa y una sanción de US$1.210 millones
El Tesoro sancionó a un gran banco por alertas acumuladas, mal priorizadas y listas atrasadas. Cómo se ven esas fallas en un sujeto obligado chileno.
ComplianceAML/CFT: Qué Significa y Cómo Implementarlo en Chile
Guía sobre Anti-Money Laundering y Counter Financing of Terrorism. Qué es AML/CFT, marco legal en Chile, GAFI y mejores prácticas de implementación.