Una sociedad nueva y $448 millones depositados en dos regiones
Una sociedad con menos de un año recibió cientos de millones en efectivo desde Arica y el Biobío. Qué debió mirar la debida diligencia de esa persona jurídica.
"Caminante, son tus huellas / el camino, y nada más."
Antonio Machado, Proverbios y cantares XXIX, en Campos de Castilla
Piense en la ficha de una sociedad que abrió su cuenta corriente hace pocos meses. Trae su RUT, la prueba de su constitución, un giro declarado y un propósito para la relación, y casi nada más, porque todavía no tiene una historia que mostrar. Este artículo trata de lo que su banco debería mirar cuando una cuenta así empieza a recibir cientos de millones de pesos en efectivo.
Lo que se sabe del caso
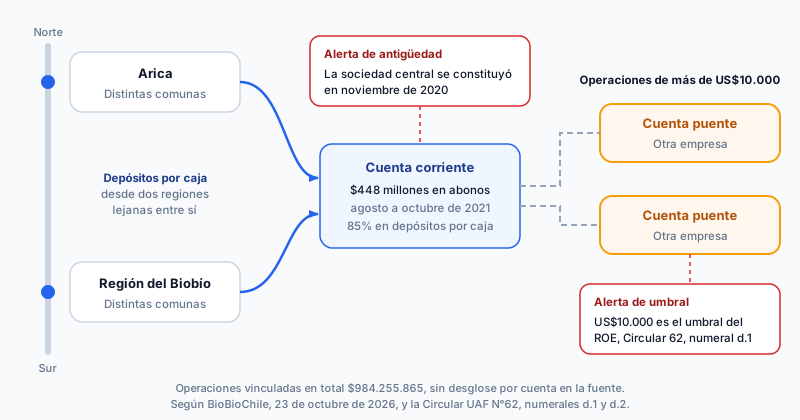
El 22 de octubre de 2026 el 7° Juzgado de Garantía de Santiago reformalizó a una persona por lavado de activos, en una investigación sobre fondos de una organización criminal transnacional. Según informó BioBioChile al día siguiente, la investigación estableció que la sociedad en el centro del caso se constituyó en noviembre de 2020. Reportes de bancos citados en la causa señalan que, solo entre agosto y octubre de 2021, una cuenta corriente registró abonos por $448 millones, compuestos en un 85 por ciento por depósitos efectuados por caja en distintas comunas de Arica y de la Región del Biobío.
La estructura habría usado cuentas bancarias de varias sociedades, y las operaciones vinculadas suman $984.255.865. Las cuentas de dos de esas empresas, según la misma nota, ocultaban operaciones de mayor cuantía, superiores a US$10.000, con el fin de eludir los controles antilavado y dificultar la reconstrucción de su recorrido.
Es una investigación y no una condena. La defensa niega que la persona reformalizada conociera el origen de los fondos, y nada de lo que sigue pretende responder esa pregunta. Nos quedamos en la cuenta, en lo que el banco tenía delante y en lo que ese cuadro debía activar. Es interesante notar, además, que la propia causa incluye reportes de bancos y alertas de la UAF sobre depósitos sospechosos. Algo se vio, y conviene preguntarse qué parte se pudo ver antes.
Una cuenta que no tiene pasado
Con un cliente antiguo el banco compara lo que pasa hoy con lo que pasó siempre. Con una sociedad recién constituida esa comparación no existe, porque no hay camino recorrido contra el cual medir el paso de hoy. Machado lo dijo de otra manera. El camino son las huellas, y nada más. Para una persona jurídica nueva eso es literal, no hay historia que consultar, solo las huellas que van apareciendo en su cartola, y el oficio consiste en leerlas a medida que se imprimen.
Leídas así, las huellas de esta cuenta dicen bastante. En menos de un año de vida, en apenas tres meses, recibe $448 millones, y más de ocho de cada diez pesos llegan en efectivo por caja. Esos depósitos se hacen en comunas de dos regiones separadas por buena parte del territorio nacional. Ninguna de estas huellas, por separado, prueba nada. Juntas dibujan un camino que no se parece al de un negocio que recién empieza a caminar.
Lo que la debida diligencia ya tenía en la mano
La Circular UAF N°62 pide a los sujetos obligados, para una persona jurídica, el RUT, la prueba de su constitución, vigencia y forma jurídica, su giro comercial y el propósito y carácter de la relación comercial, además de identificar a sus beneficiarios finales conforme al capítulo G. Ese capítulo descansa en una declaración que el propio cliente entrega, y lo explicamos en nuestro artículo sobre la obligación de identificar al beneficiario final. Con esa información en la ficha, el banco ya sabe dos cosas decisivas, la fecha en que la sociedad nació y lo que dijo que iba a hacer.
El numeral f.7 de la misma circular pone esa información a trabajar. Exige un análisis continuo del comportamiento del cliente a lo largo de la relación, para asegurar que sus operaciones se correspondan con el propósito declarado, su giro comercial y su perfil de riesgo, y agrega que, si no se corresponden, deben tratarse como operaciones inusuales y analizarse en la forma que indica el numeral c.7. Pareciera una obviedad, pero es exactamente la regla que una sociedad nueva pone a prueba. La antigüedad deja de ser un dato decorativo de la ficha y pasa a ser el denominador contra el que se mide todo lo demás, y una cuenta de pocos meses con un volumen de varios años es una pregunta que la debida diligencia de clientes tiene que hacer en voz alta.
La geografía es la segunda pregunta. Un negocio que recibe efectivo lo recibe, en general, donde atiende a sus clientes. Depósitos por caja repartidos en comunas de Arica y del Biobío piden saber quiénes los hacen y por qué en esos lugares, y si la respuesta no está en el giro declarado, la conducta calza con varias de las señales de alerta de lavado de activos que conviene tener a mano.
El umbral y las cuentas de otros
Queda el tercer rastro, el de las operaciones grandes que pasaron por las cuentas de otras dos empresas. El numeral d.1 de la Circular UAF N°62 obliga a informar a la UAF todas las operaciones en efectivo que superen los USD 10.000, o su equivalente en pesos, mediante el reporte de operaciones en efectivo, y el numeral d.2 aclara que los depósitos en efectivo en cuentas bancarias también entran en ese reporte. La nota de prensa no dice si las operaciones de más de US$10.000 eran en efectivo. Sí dice que se canalizaron por cuentas ajenas a la sociedad central para eludir los controles, y esa conducta es en sí misma una señal.
El ROE es un reporte objetivo, que no requiere sospecha y se activa por el monto, mientras el ROS depende del análisis. Cuando un cliente reparte o desvía sus operaciones para no cruzar el umbral de USD 10.000, lo que se evita es el ROE, pero lo que aparece es motivo para evaluar un ROS. Lo explicamos en nuestra guía del reporte de operaciones en efectivo.
Ninguna institución ve por sí sola la estructura completa. El banco de la sociedad central ve sus depósitos, el banco de cada empresa puente ve los suyos, y la figura entera solo se arma en la UAF cuando cada uno cumple con su parte. Por eso cada reporte cuenta, aunque quien lo envía vea apenas un tramo del camino.
Las huellas que quedan
Una sociedad nueva no tiene camino, solo huellas, y la debida diligencia de una persona jurídica recién constituida consiste en mirar esas huellas con la misma atención con que se revisó su escritura el día en que abrió la cuenta. La fecha de constitución, el giro y el propósito declarado son el punto de partida. Lo que viene después lo escribe la propia cuenta.
Al volver la vista atrás, decía Machado, se ve la senda. En cumplimiento lo deseable es verla antes.
Neitcom apoya la debida diligencia de clientes personas jurídicas, verifica en listas a los beneficiarios finales que su institución identifica y prepara los reportes ROS y ROE, dejando cada revisión documentada para la auditoría. Conversemos sobre cómo mira hoy su institución a los clientes que acaban de nacer.
Etiquetas
¿Te fue útil este artículo? ¡Compártelo!
Reciba el newsletter semanal de Neitcom
Suscríbase y reciba las últimas novedades en compliance directamente en su bandeja.
Al suscribirse acepta recibir el newsletter semanal de Neitcom con artículos sobre cumplimiento normativo. Puede darse de baja en cualquier momento con el enlace que trae cada correo. Conozca cómo tratamos sus datos en nuestra Política de Privacidad.
Artículos relacionados
Alertas que nadie revisa y una sanción de US$1.210 millones
El Tesoro sancionó a un gran banco por alertas acumuladas, mal priorizadas y listas atrasadas. Cómo se ven esas fallas en un sujeto obligado chileno.
ComplianceAML/CFT: Qué Significa y Cómo Implementarlo en Chile
Guía sobre Anti-Money Laundering y Counter Financing of Terrorism. Qué es AML/CFT, marco legal en Chile, GAFI y mejores prácticas de implementación.